
Europa sigue inmersa en un sistema que no diseñó y del que no puede desconectarse fácilmente, expuesta a convertirse en el amortiguador elegido cada vez que surge una emergencia que no es la suya, sin que nadie se lo pregunte antes.
Cuando se habla de la relación financiera entre Europa y Estados Unidos, suele describirse como una alianza: dos bloques que comparten instituciones, mercados y, en teoría, una visión común de cómo debería funcionar el sistema monetario internacional. Un episodio ocurrido a finales de julio de 2026 obliga a matizar esa visión. No porque revele un conflicto abierto, sino porque muestra con qué naturalidad Washington puede utilizar la moneda europea para resolver un problema propio, sin pedir permiso ni avisar con antelación. Para entender cómo se llegó a ese punto, primero hay que explicar una pieza básica del sistema financiero: el bono del Tesoro estadounidense.
Qué es un bono del Tesoro, explicado de forma sencilla
Un bono del Tesoro es, en esencia, un papel que dice “te debo dinero”. Cuando un país, un banco o un inversor compra uno, está prestando dinero al Gobierno de Estados Unidos. A cambio, recibe el compromiso de que se le devolverá con intereses en una fecha futura. Ese mecanismo lleva funcionando décadas, cada país que compra bonos entrega dinero real que Washington utiliza de inmediato para financiar el gasto público, y a cambio recibe la promesa de que se le devolverá con intereses. El resultado, multiplicado por decenas de países y ocho décadas, es que Estados Unidos debe hoy al resto del mundo más de 40 billones de dólares, una cifra que crece a un ritmo cercano a los 500.000 millones de dólares cada seis semanas.
Esa deuda tiene un coste. Cada año, Washington paga alrededor de un billón de dólares solo en intereses a los tenedores de esos bonos, más de lo que gasta en defensa. Y aquí está la pieza clave para entender todo lo demás: cuando alguien vende de golpe una gran cantidad de bonos, la oferta disponible en el mercado aumenta, su precio cae y, como consecuencia directa, sube el tipo de interés que Estados Unidos debe ofrecer para seguir colocando deuda. Cuanto más alto sea ese tipo de interés, más caro resulta para Washington financiarse. Por eso, por encima de casi cualquier otra cosa, a Estados Unidos le interesa que sus grandes acreedores no vendan sus bonos todos a la vez.
Japón, el mayor acreedor, y el mecanismo que se rompió
Japón es el mayor tenedor extranjero de deuda estadounidense, con 1,19 billones de dólares en bonos del Tesoro a marzo de 2026, en torno al 13% de toda la deuda extranjera en manos públicas. Durante años, Japón mantuvo los tipos de interés cercanos a cero, lo que dio lugar a una estrategia muy utilizada entre los inversores conocida como “carry trade”: pedir prestados yenes casi gratis, convertirlos en dólares y usarlos para comprar bonos del Tesoro que pagaban un 4-5% de interés, embolsándose la diferencia. Ese flujo de capital japonés hacia la deuda estadounidense fue, durante años, uno de los pilares silenciosos que sostenían el sistema.
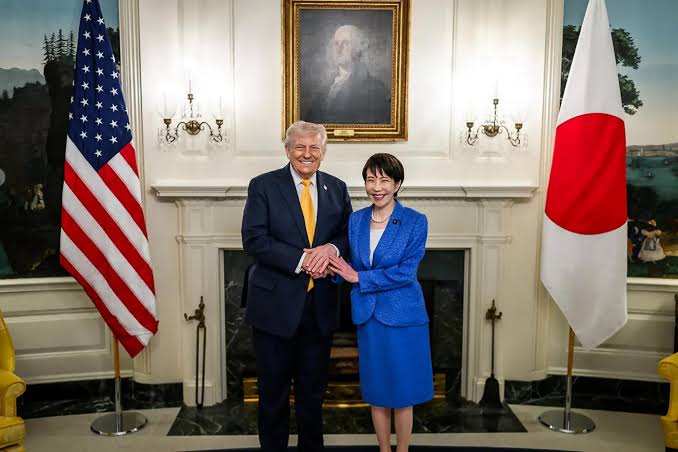
El problema surgió cuando confluyeron dos fuerzas, por un lado, la subida del precio del petróleo tras el conflicto con Irán, que disparó la inflación en un país que importa casi todo lo que consume, y por otro, el envejecimiento acelerado de la población japonesa, que reduce la mano de obra y el crecimiento. El yen se hundió hasta 163,87 unidades por dólar, su nivel más débil en casi cuarenta años. Para defenderlo, Japón anunció que empezaría a vender sus bonos del Tesoro estadounidenses (de hecho, ya llevaba varios trimestres reduciendo sus posiciones) y usaría esos dólares para comprar yenes y frenar la inflación. Es una lógica comprensible desde Tokio: vender bonos, obtener dólares, comprar yenes y fortalecer su propia moneda.
Pero desde la perspectiva de Washington, esa misma lógica supone una amenaza directa para el sistema descrito más arriba, ya que, si el mayor acreedor extranjero empieza a vender bonos a gran escala, los precios caen, los tipos de interés suben y la deuda estadounidense se vuelve más cara de sostener justo cuando ya crece a un ritmo insostenible. Y existe un riesgo añadido: si las ventas de Japón tienen éxito sin consecuencias, sienta un precedente que otros grandes tenedores como China, con cientos de miles de millones en bonos, o fondos apalancados en centros extraterritoriales, podrían replicar. Por eso Estados Unidos no defendió el yen por generosidad hacia un aliado, sino porque una crisis del yen amenazaba con convertirse en una crisis de su propio mercado de bonos.
Por qué el coste recayó sobre el euro
Aquí es donde entra la pieza que conecta todo esto con Europa. Frenar la caída del yen requiere comprarlo, y comprar una moneda requiere vender otra. La ruta obvia habría sido vender dólares directamente, como en anteriores intervenciones cambiarias. Pero vender dólares abiertamente habría enviado una señal que Washington no podía permitirse: que Estados Unidos estaba debilitando deliberadamente su propia moneda, algo que contradice el relato oficial del “dólar fuerte” y que podría inquietar precisamente a los acreedores extranjeros cuya confianza sostiene el sistema de bonos descrito antes.
La solución fue vender euros para comprar yenes. El mecanismo, una vez explicado, funciona así: vender euros empuja su valor a la baja frente al yen, mientras que comprar yenes empuja su valor al alza frente al euro. El resultado directo de esa operación es, por tanto, un euro más débil y un yen más fuerte entre sí, sin que la operación tocara técnicamente el dólar en ningún momento: Washington nunca vendió ni compró un dólar propio. Sin embargo, el efecto no se detuvo en esas dos monedas. En cuanto el mercado interpretó que Estados Unidos estaba orquestando esta maniobra para evitar vender dólares directamente (la vía obvia que podría haber tomado), esa misma lectura alimentó la percepción de que Washington toleraba, o incluso buscaba, un dólar más débil.
Fueron esas expectativas, y no la operación EUR/JPY en sí, las que también arrastraron al dólar a la baja frente a ambas divisas en los días siguientes. La devaluación que Estados Unidos necesitaba, y no podía anunciar abiertamente, se llevó a cabo así a través del balance de un tercero, Europa, y del efecto de señalización que esa maniobra generó en el resto del mercado. Analistas citados en la cobertura del caso, como Lena Petrova, señalaron que vender dólares directamente habría sido un arma de doble filo para la credibilidad del dólar, mientras que HSBC describió la operación como “muy inusual, quizá sin precedentes”, precisamente por la vía elegida.
Y el detalle que confirma que no fue una decisión trivial es que no se avisó al Banco Central Europeo antes de la operación. Según el Financial Times, la presidenta del BCE, Christine Lagarde, y Bessent no hablaron del asunto hasta el sábado siguiente, un día después de que la transacción se hubiera completado. Fuentes del BCE citadas por el mismo periódico describieron el episodio como “muy llamativo” y “lamentable”, subrayando que “nunca había pasado algo así”. Ocho décadas de cooperación entre los bancos centrales occidentales, construidas sobre la consulta mutua, quedaron sorteadas en cuestión de horas.
Una asimetría al descubierto
Este episodio no inventa la subordinación financiera europea, pero la expone con una claridad inusual. El sistema monetario internacional surgido de la Segunda Guerra Mundial se construyó en torno al dólar, no al euro. Europa participa en esa arquitectura, incluido el sistema de pagos SWIFT, pero no la controla como lo hace Washington, que ha demostrado su capacidad de excluir a todo un país de las finanzas globales, como ocurrió con Rusia. Esa diferencia entre participar y controlar explica por qué Washington pudo usar el euro sin negociar. Al carecer de una moneda con el peso estructural del dólar y con su seguridad entrelazada con la de Estados Unidos, Europa tenía poco margen real de respuesta.
El contraste con Japón es revelador. Mientras Europa asumía el coste sin compensación, Bessent presionaba públicamente para ampliar la línea de repos FIMA de la Reserva Federal, que permite a los bancos centrales extranjeros obtener dólares dando en garantía sus bonos del Tesoro, en lugar de venderlos. Es una red de seguridad diseñada para que Japón nunca tenga que desprenderse de su cartera. Europa no recibió nada equivalente, se le pidió el sacrificio sin ofrecerle protección.
Lo que revela el silencio posterior
Quizá lo más revelador no sea la operación en sí, sino la ausencia de cualquier reacción pública. No hubo protesta formal de las instituciones europeas, ni anuncio de medidas para evitar que vuelva a ocurrir; el malestar quedó confinado a declaraciones anónimas en la prensa financiera. Esa discreción es, en sí misma, una forma de subordinación: no poder permitirse una respuesta contundente hacia el socio del que se depende en tantos otros ámbitos.
La lección de fondo es que la jerarquía entre monedas no se mide solo en reservas globales o volumen de transacciones, sino en quién decide y quién se entera después. Estados Unidos sigue en la cúspide, con capacidad para movilizar los balances de otros, incluido el de Europa, para resolver tensiones nacidas de su propia posición fiscal. Europa, mientras tanto, sigue inmersa en un sistema que no diseñó y del que no puede desconectarse fácilmente, expuesta a convertirse en el amortiguador elegido cada vez que surge una emergencia que no es la suya, sin que nadie se lo pregunte antes.
22 sep 2026
Leave a Reply