
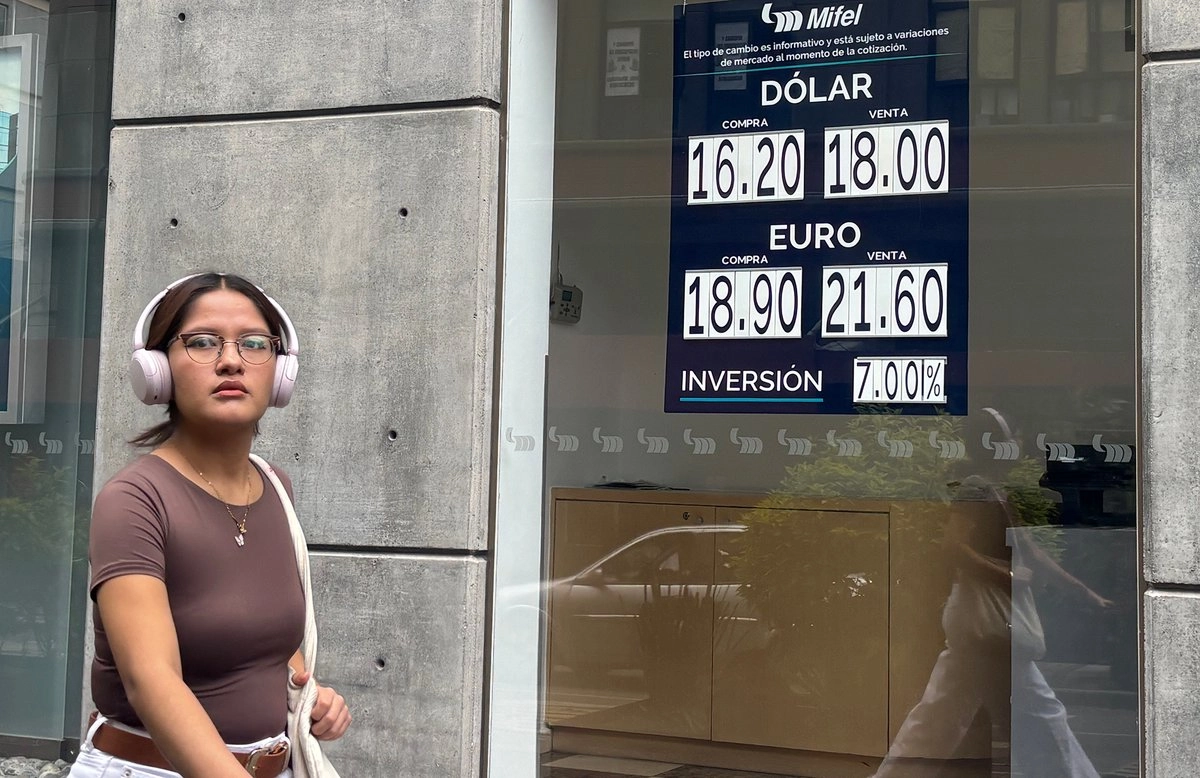
Una de las funciones del dólar en el sistema financiero internacional es la que cumple como moneda de reserva, lo que se refiere a aquella que los bancos centrales guardan como parte de las reservas internacionales.
Es común que se vea esta función del dólar como protagónica, pero eso se considera cada vez menos sostenible. Este asunto se vincula con la consideración acerca del “privilegio exorbitante” que tiene el dólar en la economía global, y que se deriva de una demanda constante de esa moneda y su consiguiente favorable impacto monetario y fiscal.
Así que la pregunta que suele hacerse acerca de: ¿Qué viene después el dólar? debe reformularse en términos del papel que tiene ahora en el sistema financiero global. Adam Tooze, entre otros analistas, ha tratado este asunto y recientemente propone que dicha pregunta sobre el papel dólar es una forma de ficción financiera (en inglés la llama finfiction), pues asume que los cambios en el orden monetario y financiero global deben ser la consecuencia de un declive del poderío estadunidense.
El asunto es que el dólar no es hoy preponderantemente una moneda de reserva, en su concepción convencional; es decir, que los países no están acumulando dólares tal y como sucedía en el periodo comprendido entre los años 2000 y 2015. Entonces los bancos centrales, como fue el caso de China y otros países de Asía, acumulaban bonos del Tesoro de Estados Unidos para convertir sus superávits comerciales en activos seguros de la deuda pública.
Después de 2015, la emisión de dichos bonos siguió creciendo, aun cuando los niveles de las reservas se estabilizaron, pero fueron, entonces, los flujos privados de capitales los que se destinaron a financiar a las empresas estadunidenses, mediante la compra de acciones y la emisión de deuda. El dólar tomó una nueva función, dejó de ser una reserva monetaria para ser un medio liberado para la acumulación de capital en un entorno de gran liquidez. Y, como observa Tooze, esto ocasiona que las consecuencias de un enorme déficit fiscal, como el que se ha acumulado y que se valúa en 40 billones de dólares, no desate una crisis que cuestione a esa moneda y provoque su remplazo.
Se trata, entonces, de una nueva configuración del dólar en los flujos globales, lo que ha llevado a la noción de un “dólar de portafolio o de fondeo” en lugar de un “dólar de reserva”.
Este caudal de dólares se compone de diversas modalidades de bonos y acciones del sector privado y bonos del gobierno. Los registros indican que la compra neta de activos de Estados Unidos por extranjeros es la forma en que decisivamente se fondea al sector corporativo de Estados Unidos, más que el gobierno.
Como ha observado Brad Setser, antiguo funcionario del de la Oficina del Representante Comercial y del Departamento del Tesoro en el gobierno de Estados Unidos, lo que se aprecia en las transacciones financieras en el mundo es una correlación estrecha con la expansión de la emisión de bonos del Tesoro, siendo éste el instrumento en el que se ha concentrado la inversión de la acumulación de reservas desde la mitad de la década pasada.
La conclusión que ofrece Tooze es relevante: “La función que cumple el dólar en la economía mundial es, principalmente, la de ser un medio para una compleja ingeniería financiera a escala global y, además, una puerta de entrada hacia lo que sigue siendo el más grande y lucrativo mercado financiero en el mundo”.
Este último es el asunto sustancial en una economía mundial que gira, precisamente, sobre las instituciones, los mercados y los instrumentos financieros. La reconfiguración de ese “espacio financiero” es el asunto primordial.
28 de septiembre de 2026
Leave a Reply